- L'assurance ne rend qu'une fraction du préjudice : franchise vol dédiée, plus élevée que la générale, et déduite après la vétusté.
- Le vrai coût est la fermeture, pas la marchandise. Deux jours de rideau baissé pèsent souvent plus que la franchise.
- Ce qui compte est la vitesse de la chaîne d'alerte. Un cambriolage de boutique dure moins de cinq minutes.
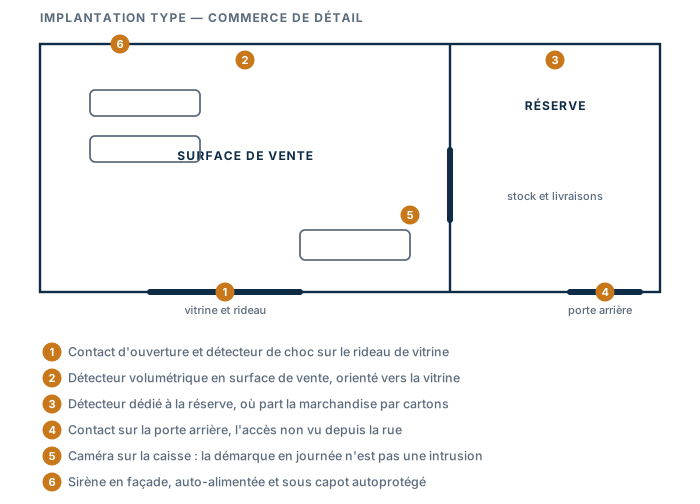
- La vitrine se traite à l'impact : bris de glace ou détecteur de choc alertent avant l'entrée, une volumétrique seule alerte après.
103 ‰ — un commerçant déclare un sinistre environ une année sur dix, pour un coût moyen de 5 840 € France Assureurs, L'assurance de dommages aux biens des professionnels en 2025, juillet 2026. Tous périls confondus, pas le vol seul.
La franchise vol : pourquoi l'indemnisation n'est pas l'argument
Dans une multirisque de commerce, la garantie vol s'accompagne presque toujours d'une franchise dédiée, plus élevée que la générale et déduite après la vétusté. Sur un cambriolage classique — vitrine brisée, caisse emportée — l'indemnité nette représente une fraction du préjudice. Son montant est écrit dans vos conditions particulières : première ligne à lire.
Or le préjudice réel dépasse ce que l'assureur indemnise : journée de constat, deux jours de fermeture pour remettre la vitrine en état, réassort en urgence, clients partis ailleurs. Multipliez votre chiffre d'affaires journalier par deux — et sachez que la carence de la perte d'exploitation dépasse souvent l'arrêt réel.
D'où une logique d'achat renversée : on ne dimensionne pas pour être mieux indemnisé, mais pour que le sinistre s'arrête à la vitrine. Ce qui compte est la vitesse de la chaîne d'alerte — alerter en trente secondes et faire intervenir en dix ramène souvent le préjudice au seul vitrage.
Pas le cambriolage : la répétition. Un commerce visité deux fois en dix-huit mois subit deux fois la franchise, puis voit sa garantie vol résiliée ou sa franchise majorée au renouvellement. Le moment de s'équiper est avant le premier sinistre, pas après le second — c'est aussi le seul où la prime se négocie.
Le réflexe utile : relevez trois chiffres dans vos conditions particulières — franchise vol, capital marchandises déclaré, carence de la perte d'exploitation — et mettez-les en face de votre chiffre d'affaires journalier. C'est ce résultat qui fixe le niveau utile, comme l'explique notre guide des clauses de prévention.
Faites chiffrer votre boutique, pas une surface moyenne
Décrivez votre commerce en une minute : surface, vitrine, arrière-boutique.
Faire chiffrer la sécurité de votre commerceCe lien ouvre le formulaire de notre partenaire. Sécurité Locaux ne collecte aucune coordonnée.
De quoi dépend le prix d'une alarme de boutique ?
L'écart vient du traitement de la vitrine, pas du nombre de détecteurs : une volumétrique alerte quand l'intrus est entré, un bris de glace alerte à l'impact — quelques dizaines de secondes plus tôt, pour le prix d'un détecteur posé. Viennent ensuite le zonage réserve et vente et la protection du coffre. Notre guide du devis explique comment les lire.
Installation complète : matériel, pose, paramétrage, mise en service. Hors protection mécanique — rideau, film retardateur, grille — qui relève de la serrurerie.
| Configuration du commerce | Ce que la configuration impose | À vérifier sur le devis |
|---|---|---|
| Petite boutique, jusqu'à 60 m²une vitrine, un accès, pas de réserve | Volumétrie sur la surface de vente, contact sur l'accès | Que la vitrine soit équipée en bris de glace |
| Commerce de 60 à 150 m²vitrine + arrière-boutique, 2 accès | Zones vente et arrière-boutique armables séparément | Que la réserve s'arme seule pendant les heures d'ouverture |
| Commerce de 150 à 300 m² ou sur deux niveauxzonage réserve/vente, détection de bris de vitre, vidéo caisse | Zonage par niveau, bris de vitre, vidéo sur la caisse | Le nombre d'ouvrants réellement équipés |
| Plusieurs points de ventesupervision centralisée, armement à distance | Supervision centralisée, armement et droits à distance | Qui peut armer quoi, et la trace qu'en garde le système |
Aucun barème public n'existe sur ce marché : nous ne publions pas de fourchettes. Ce tableau dit ce que votre configuration impose techniquement — de quoi vérifier qu'un devis est complet.
Quelle configuration pour quel commerce ?
Le critère déterminant n'est pas la surface mais la valeur unitaire des articles et leur facilité de revente.
| Configuration | Ce que ça couvre | Pour qui |
|---|---|---|
| Alarme locale | Détection intérieure et sirène sur place. Aucun report, aucune trace. | Rue passante avec voisinage habité, marchandise peu revendable. |
| Alarme + report sur smartphone | Notification au gérant. C'est vous qui décidez, et qui vous déplacez. | Gérant habitant à proximité immédiate et prêt à intervenir lui-même. |
| Alarme + détection de vitrine + télésurveillance | Alerte à l'impact, qualification par un centre, intervention, journal opposable à l'expert. | Le cas standard en rue commerçante, et ce que décrivent la plupart des clauses de prévention. |
| Ensemble + vidéo caisse et contrôle d'accès réserve | Levée de doute visuelle, images horodatées, traçabilité des entrées en réserve. | Forte valeur unitaire, écarts d'inventaire récurrents, plus de cinq salariés ou plusieurs points de vente. |
La bascule est à la troisième ligne. Les effractions ont lieu quand la rue est vide et que personne ne prête attention à une sirène : un dispositif local repose alors sur l'espoir qu'un voisin appelle. La télésurveillance apporte une intervention et un journal horodaté prouvant que le système était armé — pièce décisive quand l'assureur vérifie la clause. Voyez la détection.
Vous savez quelle configuration il vous faut ?
Une seule demande à remplir, sur le formulaire de notre partenaire.
Faire chiffrer la sécurité de votre commerceCe lien ouvre le formulaire de notre partenaire. Sécurité Locaux ne collecte aucune coordonnée.
Questions fréquentes
Elle ne se rentabilise pas sur l'indemnisation mais sur l'évitement et sur la prime. La franchise emporte une bonne part de l'indemnité, elle-même loin du coût réel. Beaucoup d'assureurs accordent en revanche une réduction contre un dispositif télésurveillé : demandez-la chiffrée par écrit.
Rien ne l'interdit si votre contrat n'impose pas d'installateur qualifié — mais lisez la clause avant d'acheter. Beaucoup de polices commerce exigent un professionnel certifié et réclament le certificat d'installation en cas de sinistre. Sans ce document, l'indemnité est réduite comme s'il n'y avait pas d'alarme.
Non : le portique agit en journée, boutique ouverte, contre la démarque inconnue, et l'alarme la nuit, boutique fermée, contre l'effraction. Aucun assureur n'accepte un portique au titre d'une clause de prévention vol par effraction. Une alarme, à l'inverse, ne réduit pas la démarque inconnue.
Oui, et déclarer ne suffit pas : transmettez le certificat d'installation et, le cas échéant, le contrat de télésurveillance. La réduction se négocie au renouvellement, sur la garantie vol, et ne s'applique jamais d'office. Profitez-en pour demander une révision de la franchise.
Prêt à chiffrer votre installation ?
Transmettez la surface, la largeur de vitrine et la présence d'une réserve.
Faire chiffrer la sécurité de votre commerceCe lien ouvre le formulaire de notre partenaire. Sécurité Locaux ne collecte aucune coordonnée.